本文
令和8年度第2回亀岡市上下水道事業経営審議会審議概要


1.開催日時
令和8年10月30日(金曜日)午前10時00分から11時50分まで
2.開催場所
亀岡市上下水道部庁舎3階会議室1・2
3.出席者
委員8人(学識経験者4人、公益代表1人、需要家代表3人)
4.次第
1 開会
2 会長あいさつ
3 部長あいさつ
4 協議事項
収支の見通しと水道料金改定率・改定時期の検討【資料1】
5 その他
亀岡市上下水道ビジョンに係る取組目標(実績値、目標値)について【資料2】
6 閉会
5.審議内容(主な意見など)
会議全体を通しての主な意見は次のとおりです。
収支の見通しと水道料金改定率・改定時期の検討
-
資産維持費は、施設更新のために必要となる財源である。
急激な料金改定を避ける方法として、段階的な改定や一般会計からの繰入金による料金減免などの選択肢がある。
段階的改定や改定率などについて、次回以降も継続審議する。 -
水道料金算定要領の考え方は単なる指針ではなく、水道法改正後の施行規則に明記される考え方であり、重要である。
資産維持費は、水道事業者が利益をため込むためのものではなく、将来の施設更新や耐震化などに充てる財源であることを明確に市民へ説明すべき。
資産維持費を確保することで借入依存を抑え、将来の支払利息や料金負担の軽減につながる。
長期前受金戻入は現金収入を伴わない会計上の収益であるため、これを含めた収支説明と、総括原価方式との違いを分かりやすく説明する必要がある。 -
案1(改定率95.4%)では料金改定率が大きくなり過ぎる懸念がある一方、案4(改定率39.5%)を選択してよいのか不安がある。
-
一度に大幅な値上げを行うよりも、段階的に料金を引き上げていく方法が望ましい。
-
物価上昇が続く中、水道料金も急に上がることは市民にとって負担が大きいため、段階的に見直し、市民の理解を得ながら進めることが重要。
-
現在の亀岡市の管路更新率は低く、全国平均と比較しても十分とはいえない状況である。
大幅な料金改定には慎重な対応が必要であるが、これまでの料金水準が低過ぎたことの裏返しでもある可能性を考慮すべき。 -
公営企業では企業債を活用して投資できる制度があり、将来世代も料金を通じて投資費用を負担していると考えていたため、資産維持費を内部留保する必要性について疑問であったが、その認識が従来型のものであるとわかった。
少子化により将来世代が減少する中、投資費用の負担をすべて将来世代に先送りするのではなく、できる限り現役世代で負担すべきという考え方に変わっていることを理解した。 -
本来必要とされる資産維持率より低い水準を採用する場合、将来への負担の先送りとなるのではないか。
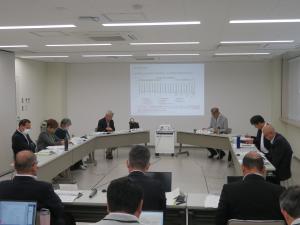
【審議会の様子】
【審議会資料】
皆さまのご意見をお聞かせください
 <外部リンク>
Adobe Readerをお持ちでない方は、バナーのリンク先からダウンロードしてください。(無料)